Warum Ihr Geldverhalten direkt von Ihrer Todesangst gesteuert wird
Psychologische Forschung zeigt, dass das Bewusstsein unserer Sterblichkeit unser Ausgabeverhalten, unsere Sparneigung und sogar die Nachlassplanung tiefgreifend beeinflusst - oft ohne dass wir es merken.
Der Kredit, den wir mit dem Tod aufnehmen
Stellen Sie sich vor, Sie sitzen im Büro eines Finanzberaters. Der Raum riecht nach Kaffee und Papier. Ihr Gegenüber fragt nach Testamenten, Lebensversicherungen und Sparzielen. Plötzlich fühlt es sich an, als würde der Boden unter Ihnen nachgeben. Nicht wegen der Zahlen, sondern weil jedes Planungsinstrument eine stillschweigende Voraussetzung enthält: Ihre eigene Abwesenheit. Genau deshalb, so legt es die psychologische Forschung nahe, zögern so viele von uns kluge finanzielle Entscheidungen hinaus. Es geht weniger um Geld als um eine unterschwellige, kaum erträgliche Erinnerung an die eigene Sterblichkeit.
Eine wachsende Zahl von Studien untersucht, was geschieht, wenn Menschen mit ihrer eigenen Vergänglichkeit konfrontiert werden - ein Phänomen, das Psychologen als „mortality salience“ bezeichnen. Im Labor genügen oft wenige Sätze: Schreiben Sie über Ihren eigenen Tod. In einer Studie von Kasser und Sheldon berichteten Teilnehmer, die dieser Bedingung ausgesetzt waren, plötzlich von höheren finanziellen Erwartungen an die Zukunft und einer stärkeren Absicht, Geld für Genuss auszugeben, verglichen mit einer neutralen Kontrollgruppe. Die Konfrontation mit dem Ende schien eine unmittelbare materielle Sehnsucht auszulösen - als wäre der Kauf eines Sportwagens, einer teuren Küchenrenovierung oder einer Luxusreise ein kleiner Schutzwall gegen das große Nichts.
Einen Panzer aus Besitz erschaffen
Die Theorie des Terrormanagements (Terror Management Theory, TMT) liefert dafür ein elegantes Erklärungsmodell. Der Mensch, so die Annahme, lebt in einem einzigartigen psychologischen Konflikt: Wir besitzen einen tief verwurzelten Überlebenstrieb und gleichzeitig das kognitive Wissen um unseren unausweichlichen Tod. Um diese lähmende Angst zu bändigen, suchen wir nach Bedeutung, Selbstwertgefühl und Formen symbolischer Fortdauer. Unser Besitz wird dabei zu einer Verlängerung unseres Selbst. Wenn wir uns vergänglich fühlen, kann das Einkaufswagen-Ich vorübergehend Trost spenden. „Ich habe es mir verdient“, lautet der innere Satz nach einem Gesundheitschock, einem runden Geburtstag oder einer Beerdigung. Das Konsumieren wird zu einer Art Bewältigungsritual, das jedoch oft nur eine kurze Halbwertszeit besitzt.
Die Festung des Sparens
Doch Sterblichkeit macht uns nicht automatisch zu hemmungslosen Verschwendern. Das Gegenteil kann ebenso zutreffen. In einer Reihe von Studien testeten die Forscher Zaleskiewicz, Gasiorowska und Kesebir, ob Sparen die Angst vor dem Tod lindern kann. Das Ergebnis war eindeutig: Gedanken ans Sparen reduzierten die Todesfurcht messbar stärker als Gedanken ans Geldausgeben. Die unterschwellige Logik leuchtet ein: Sparen vermittelt Kontrolle, ein Gefühl von Handlungsmacht gegenüber einer unsicheren Zukunft. Ein Rentendepot, ein Notgroschen oder eine Lebensversicherung wirken dann wie ein psychologisches Gerüst, das uns sagt: „Etwas ist geregelt. Etwas bleibt bestehen.“
Diese Dynamik hat eine dunkle Kehrseite. Was als beruhigendes Polster beginnt, kann in ein zwanghaftes Anhäufen umschlagen - ein Über-Sparen, das jeden Genuss im Hier und Jetzt torpediert. Wer die Zukunft nie als sicher genug empfindet, verweigert sich vielleicht Reisen, sozialen Begegnungen oder sogar der Großzügigkeit. Das Paradox ist offensichtlich: Die Todesangst, die uns ursprünglich antrieb, etwas zu schaffen, das überdauert, kann uns daran hindern, tatsächlich lebendig zu sein. Die Erinnerung an das „Zu-kurz“ blockiert das „Jetzt-erst-recht“.
Der Drache auf dem Aktiendepot
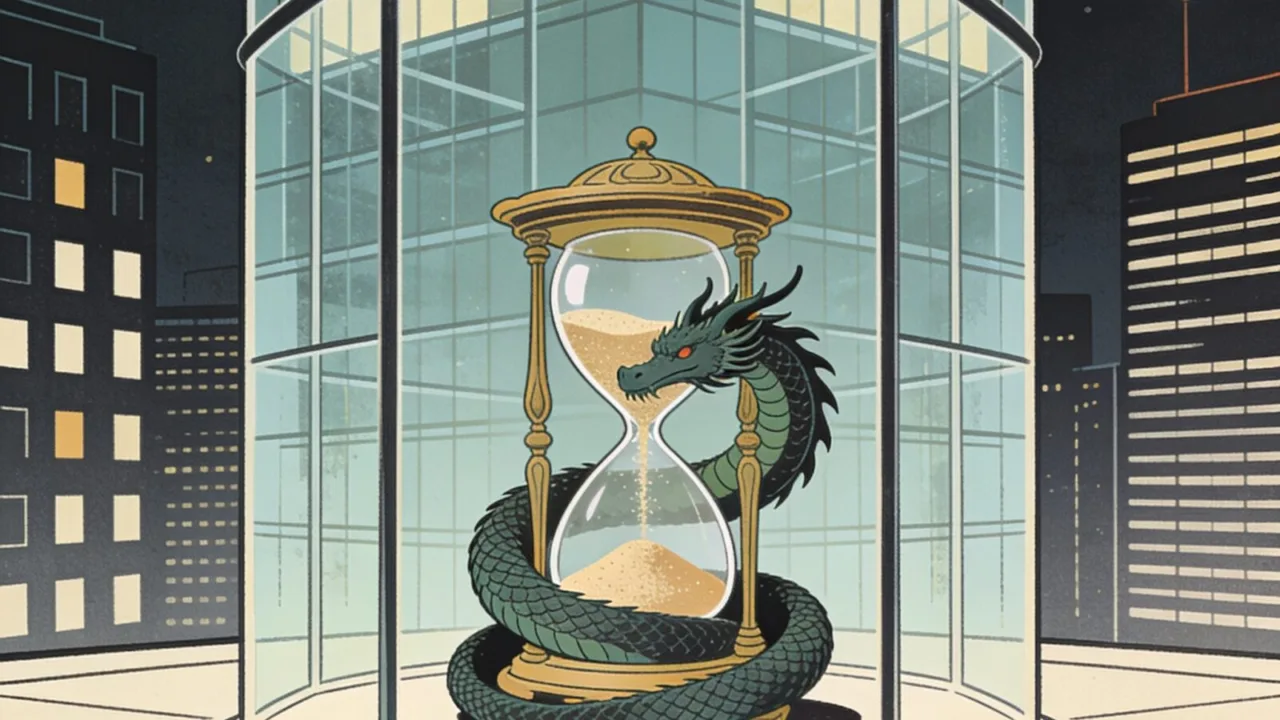
Selbst an der Börse mischt der Schatten der Endlichkeit mit. Langfristiges Investieren verlangt, sich einen künftigen Selbstentwurf vorzustellen. Wenn das eigene Morgen jedoch fragil erscheint, kippt die Risikobereitschaft oft in eine defensive Haltung. Forschung zum Einfluss von Todesbewusstsein auf das Ausgabeverhalten in der Rente zeigte, dass Menschen, die an den Tod erinnert wurden, ihr Vermögen lieber zusammenhielten und niedrigere Entnahmeraten bevorzugten. Das Geld wird zum Hort, den man - einem Drachen mit 401(k)-Konto gleich - misstrauisch bewacht. Der Kontrollverlust, den der Tod symbolisiert, wird durch finanzielle Rigidität kompensiert.
Google · Deine QuellenWissnox höher in Ihrem Google - mit einem KlickZu bevorzugten Quellen hinzufügen →Das leere Blatt, das niemand beschreiben will
Nirgends kollidiert das emotionale Unbehagen so unmittelbar mit rationaler Notwendigkeit wie bei der Nachlassplanung. Hier geht es per Definition um eine Welt, in der wir nicht mehr da sind, um uns zu erklären. Russell James, der ausführlich zu diesem Thema geforscht hat, argumentiert, dass genau diese psychologische Konfrontation dazu führt, dass viele Menschen Finanzprodukte oder Planungsgespräche meiden, sobald der Tod darin zu explizit wird - selbst wenn ihnen die Entscheidung objektiv nützen würde.
Die empirischen Daten bestätigen diese Vermeidungsstrategie auf breiter Front. Laut der Wills and Estate Planning Study 2025 von Caring.com besaßen nur noch 24 Prozent der Amerikaner ein Testament - ein deutlicher Rückgang gegenüber 33 Prozent im Jahr 2022. Frühere Gallup-Daten bezifferten den Anteil zwar auf 46 Prozent, doch selbst diese optimistischere Schätzung zeigt, dass mehr als die Hälfte der erwachsenen US-Bevölkerung ohne rechtsgültige Verfügung auskommt. Die genauen Prozentwerte schwanken je nach Erhebungsmethode, aber das Grundmuster bleibt konstant: Wir wissen, dass Nachlassplanung wichtig ist, und tun es trotzdem nicht. Das Zögern ist keine Frage mangelnder Aufklärung, sondern eines tiefsitzenden psychologischen Widerstands.
Eine hilfreiche Strategie, so legen es Praktiker nahe, könnte darin bestehen, das Gespräch umzudeuten: weg vom bevorstehenden Tod, hin zu Fürsorge, Klarheit und dem Schutz geliebter Menschen. Ein Testament wird so nicht zum Dokument der eigenen Auflösung, sondern zum letzten Ausdruck von Verantwortung. Es geht nicht darum, den existenziellen Schrecken vollständig aufzulösen, sondern ihn in Bahnen zu lenken, die handlungsfähig machen.
Am Ende bleibt das Geld, was es schon immer war: ein Spiegel unseres inneren Umgangs mit der fundamentalsten aller Grenzen. Ob wir kaufen, horten oder verdrängen - hinter den Zahlen summt leise das Wissen, dass die Zeit eine endliche Ressource ist. Wer versteht, dass jede finanzielle Entscheidung auch eine stille Verhandlung mit dieser Tatsache ist, kann vielleicht nicht gelassener, aber bewusster planen.
Quellen:
- When a Good Friendship Turns Bad (Psychology Today - Articles)
- How Death Shapes What We Buy (Psychology Today - Articles)
- Developing Specialty Skills in Clinical Aviation Psychology (Psychology Today - Articles)
- Distributed control circuits across a brain-and-cord connectome (Nature - News)
- Psychotic Personality Organization and Defenses (Psychology Today - Articles)
- Dreaming: Better memory for a more helpful ChatGPT (OpenAI Blog)
More on this from WISSNOX

 weltraum·Supersturm aus dem All: Wie ein künstliches Plasma-Bollwerk die Erde schützen könnteForscher simulieren eine planetare Schutzschild-Idee: Mit ionisierten Chemikalien am Rande des Magnetfelds könnten wir die schlimmsten Sonnenstürme entschärfen.